
ДПС інформує!
Знижки в магазинах, акції та спеціальні пропозиції є вже звичною річчю. Але в окремих випадках отримана знижка може вважатися доходом покупця та оподатковуватися.
Головне правило: податки залежать від того, чи є знижка персональною.
Якщо магазин або компанія встановили знижку для всіх покупців або для певного кола клієнтів на однакових умовах, така знижка не вважається доходом людини і не оподатковується.
Наприклад, це можуть бути: сезонний розпродаж, акція «-20 % на весь товар», або знижка, яка доступна всім власникам дисконтної картки чи інша публічна пропозиція, якою може скористатися будь-який покупець за визначених умов.
Інша ситуація, коли знижку надали персонально конкретній людині.
Якщо товар продають фізичній особі дешевше його звичайної вартості і така знижка має індивідуальний характер, сума знижки вважається додатковим благом та включається до оподатковуваного доходу людини.
Такий дохід оподатковується:
- ПДФО – 18 %;
- військовим збором – 5 %.
Тобто оподатковується не вся вартість придбаного товару, а саме сума персональної знижки.
Наприклад: магазин проводить акцію: товар, який раніше коштував 10 тис. грн, продає його тепер всім покупцям за 8 тис. грн. Така знижка не оподатковується. А якщо ж ціну до 8 тис. грн знизили персонально лише для конкретного покупця, різниця у 2 тис. грн є його додатковим благом і підлягає оподаткуванню.
Отже, орієнтир простий: загальна знижка для покупців – це не дохід, а персональна знижка конкретній людині – оподатковуваний дохід.
Чи потрібно покупцеві сплачувати чи декларувати?
Якщо персональну знижку надає юридична особа, вона як податковий агент нараховує, утримує та перераховує до бюджету належні податки. Покупцеві самостійно сплачувати їх та подавати річну декларацію лише через отримання такої знижки не потрібно.
Роботодавець може оплатити навчання працівника і за певних умов така оплата не вважатиметься його оподатковуваним доходом.
Зокрема:
- це має бути український заклад вищої або професійно-технічної освіти;
- вартість такого навчання не повинна перевищувати 25 941 грн за один місяць навчання. Тобто не перевищувати трикратний розмір мінімальної заробітної плати, встановленої на 1 січня відповідного року.
На 1 січня 2026 року мінімальна заробітна плата встановлена у розмірі 8 647 грн на місяць. Отже її трикратний розмір – 25 941 грн. Ця сума за кожен місяць навчання не оподатковуються ПДФО та військовим збором.
Оплачувати навчання щомісяця не обов’язково. Роботодавець може одразу перерахувати кошти за кілька місяців або за весь період навчання. При цьому неоподатковуваний ліміт визначають за кожен повний або неповний місяць навчання.
А якщо вартість навчання більша за встановлений ліміт?
Якщо сума оплати перевищує 25 941 грн за місяць оподатковується не вся вартість навчання, а лише сума перевищення.
Для працівника вона вважається додатковим благом та оподатковується ПДФО за ставкою 18 % та військовим збором - 5 %.
Чи потрібно працівнику декларувати оплату навчання?
Ні. Якщо вартість навчання відповідає умовам Податкового кодексу України та не перевищує встановлений неоподатковуваний ліміт, працівнику не потрібно декларувати таку суму та сплачувати з неї податки.
Якщо вартість навчання перевищує неоподатковуваний ліміт, сума перевищення оподатковується. ПДФО та військовий збір у такому випадку нараховує, утримує та сплачує роботодавець як податковий агент. Окремо подавати декларацію лише через отримання такого доходу працівнику не потрібно.
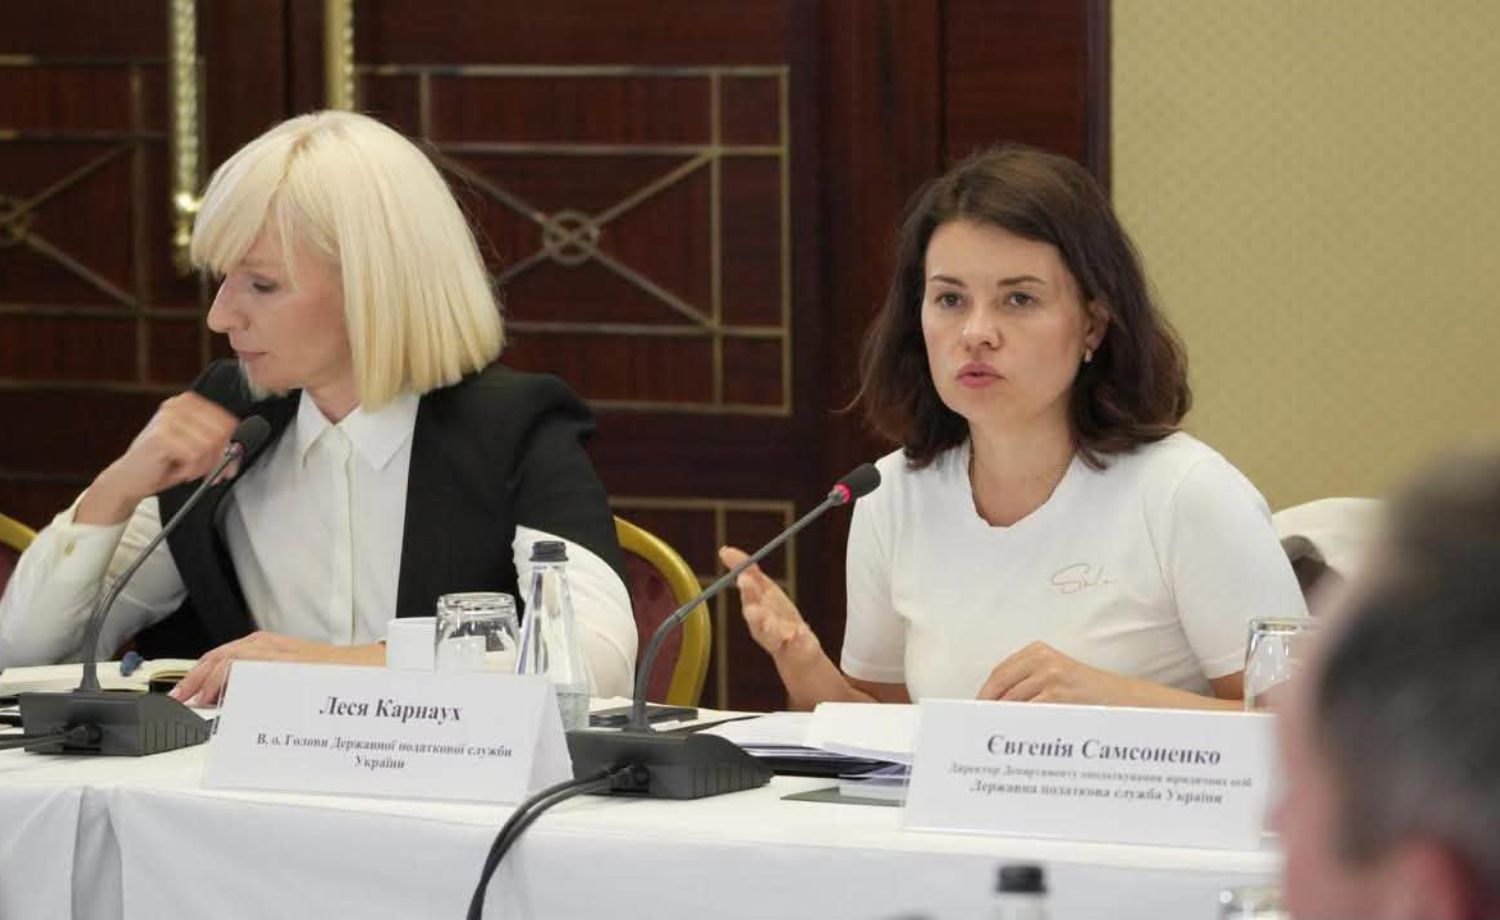
ДПС активно вже змінює підхід до компаній, які постраждали від російських атак. Щоб податкові питання не ставали додатковою проблемою. Про це зазначила в. о. Голови ДПС Леся Карнаух під час зустрічі з компаніями – членами АСС.
«В умовах постійних атак ворога український бізнес дуже часто за мить втрачає все, що будували роками. І держава має реальними заходами допомогти пройти шлях відновлення тим, хто, попри воєнні виклики, не опускає руки. Саме з цього почали розмову з членами Американської торговельної палати в Україні. За даними ACC, понад 90 % її компаній – членів повністю функціонують попри війну, і майже половина – мають пошкодження через російську агресію», – сказала Леся Карнаух.
ДПС напрацювала великий комплекс заходів, щоб спростити роботу бізнесу, який постраждав від російських атак. Зокрема, йдеться про чітку ідентифікацію постраждалого бізнесу в системах ДПС та створення окремого переліку; врахування наслідків обстрілів при оцінці податкових ризиків, мінімум паперової бюрократії. Змінюємо підхід до перевірок – лише за наявності конкретних ризиків; а також максимальний персональний супровід бізнесу, який зазнав критичних пошкоджень.
Це все те, що ДПС вже може робити без внесення змін до законодавства. Леся Карнаух закликала компанії – членів АСС надати до ДПС конкретні реальні пропозиції, де податкова може ще економити час та зусилля бізнесу. І головне тут, щоб кожна сторона працювала з чітким усвідомленням своєї відповідальності: без маніпуляцій та з чесною сплатою податків до бюджету.
«Також попросила поділитися практичною інформацією про те, як сьогодні документуються наслідки російських атак. Зокрема, скільки часу займає обстеження пошкодженого майна, які дані фіксуються в актах, як працює внесення інформації до Реєстру пошкодженого та знищеного майна та які відомості містить сертифікат ТПП про форс-мажор», – сказала вона.
Окремий блок – питання трансфертного ціноутворення.
Тут ДПС вже працює над оновленням правил, які б відповідали міжнародним стандартам ОЕСР та BEPS. Напрацювали законопроєкт і проводимо консультації щодо його положень з бізнесом та міжнародними експертами.
Розвиваємо механізм APA щодо попереднього узгодження ціноутворення. Щоб запобігати можливим спорам та подвійному оподаткуванню.
Торкнулися також питання щодо судових спорів за участі ДПС. Вже маємо позитивну динаміку. Їх кількість порівняно з минулим роком скоротилася на 19 %.
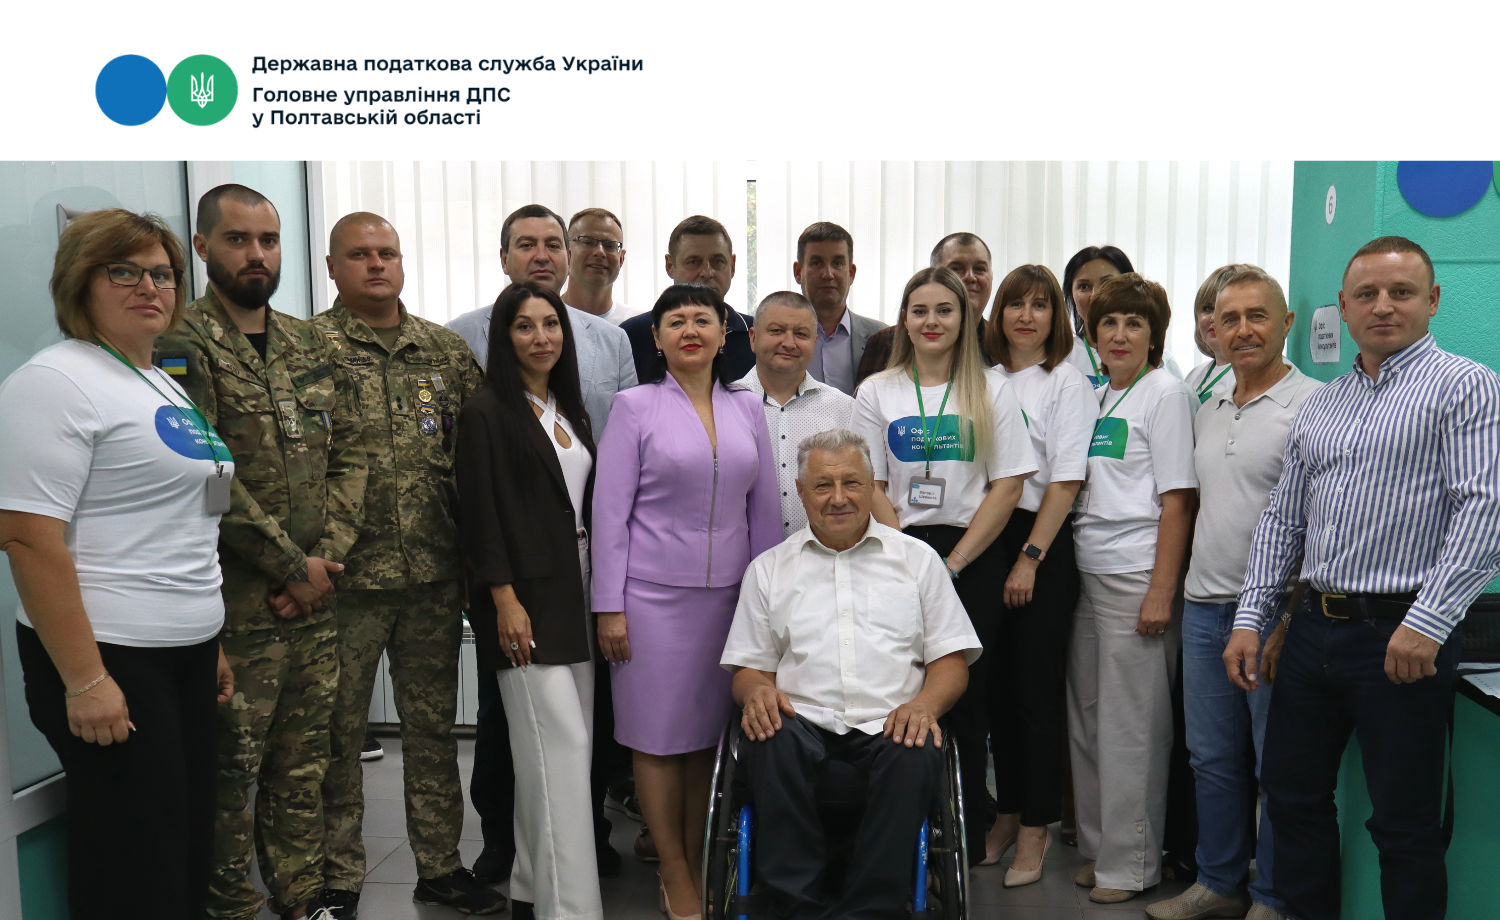
Живий діалог, відсутність бюрократичних бар’єрів та фокус саме на реальних потребах бізнесу та громадян – саме так Офіс податкових консультантів Полтавщини відзначив свою першу річницю.
Захід у форматі «поговоримо відверто» став сьогодні майданчиком для підведення співпраці за рік, вручення подяк представникам бізнесу, які найактивніше користуються послугами Офісу, нагород найкращим консультантам та, звісно, обговорення планів на майбутнє та розвитку подальшу взаємодії.
Дружня атмосфера, інтерактивні кейси, анонімні побажання в конвертах та щира посмішка дали можливість не лише поділитися враженнями від подій за рік роботи Офісу податкових консультантів, але й обговорити вектори вдосконалення та питання, які є дійсно важливими, як для бізнесу, так і для податківців.
Онлайн-пункти Офісів у м. Кременчуці, м. Лубни та м. Миргороді також залишались на зв’язку під час заходу, адже вони тепер невід’ємна частина консультаційної команди.
Звісно, представникам бізнесу сподобались номінації, якими вони були відзначені: «Зроблено з любов’ю в Україні», «Неможливе можливо!», «Архітектор року», «З турботою про кожного», «Надійність у кожному кроці», «Підприємець нового покоління». Кожна відзнака – це не лише про досягнення, але про душу кожного, хто творить власну справу.
Крім того, до участі долучився амбасадор з питань безбар’рності, керівник Полтавського обласного осередку Всеукраїнської організації інвалідів «Союз організації інвалідів України» Сергій Чумак. Для нього підготували особливу відзнаку – «Велике серце», адже він дбає про інших і завжди допомагає тим, хто цього потребує.
Слідкуйте за новинами Офісу податкових консультантів Полтавщини – далі цікавіше, з любов’ю та повагою до кожного платника.

Головне управління ДПС у Полтавській області інформує, що власники нерухомості, яка постраждала внаслідок бойових дій, можуть не сплачувати податок на нерухоме майно, відмінне від земельної ділянки.
Умови залежать від характеру пошкоджень, а ключове значення має інформація, внесена до Державного реєстру майна, пошкодженого та знищеного внаслідок бойових дій, терористичних актів, диверсій, спричинених збройною агресією росії проти України (далі – Реєстр).
Якщо майно потребує капремонту або реконструкції
Податок не нараховується та не сплачується за пошкоджені житлові та нежитлові об’єкти нерухомості, які потребують капітального ремонту, реконструкції чи реставрації.
Термін дії пільги:
Початок: з 1-го числа місяця, у якому факт пошкодження зафіксовано в Реєстрі.
Кінець: до 1-го числа місяця, наступного за тим, у якому об’єкт відремонтовано та визнано придатним для проживання або використання за цільовим призначенням.
Важливо для застосування цієї норми – факт пошкодження має бути зафіксований саме в Реєстрі.
Порядок подання інформації про пошкоджене та знищене нерухоме майно визначений постановою Кабінету Міністрів України від 26 березня 2022 року № 380. Він поширюється на фізичних та юридичних осіб, чия нерухомість була пошкоджена або знищена внаслідок війни починаючи з 19 лютого 2014 року.
Категорії пошкодження нерухомості
Законодавство розрізняє пошкоджене та знищене майно.
Пошкодженим вважається об’єкт, який можна відновити шляхом ремонту чи реконструкції.
Знищене майно – це об’єкт, який став непридатним для використання за призначенням, а його відновлення неможливе або економічно недоцільне.
Окремо визначено категорії пошкоджень:
- І категорія – об’єкти зі ступенем пошкодження орієнтовно до 40 %, які потребують лише поточного ремонту;
- ІІ категорія – об’єкти зі ступенем пошкодження орієнтовно 41–80 %, які потребують капітального ремонту або реконструкції;
- ІІІ категорія – об’єкти зі ступенем пошкодження 81–100%, які є непридатними для використання та потребують демонтажу (ліквідації).
Власники пошкодженої нерухомості ІІ або ІІІ категорії мають право на застосування податкової пільги за наявності відповідних відомостей у Реєстрі.
Для об’єктів ІІ категорії також має бути призупинена їх експлуатація на час проведення капітального ремонту, реконструкції чи реставрації.
Що відбувається після відновлення майна
Після відновлення майна податковий обов’язок поновлюється.
Якщо нерухомість або її частина відремонтована та введена в експлуатацію, власник знову має сплачувати податок на нерухоме майно.
Якщо пошкодження незначні
Для нерухомості, яка внаслідок бойових дій зазнала незначних пошкоджень, але залишається придатною для проживання або використання за цільовим призначенням і потребує лише поточного ремонту, діє інший механізм.
У такому випадку сільські, селищні, міські ради, військові адміністрації або військово-цивільні адміністрації мають право:
- встановлювати ставку податку на нерухоме майно у меншому за встановлений розмір для відповідного типу нерухомості на цій території;
- повністю звільняти від сплати податку.
Тобто звільнення від податку або зменшена ставка не застосовуються автоматично.
Власнику варто перевірити рішення відповідної місцевої ради чи військової адміністрації.
Платники податку також можуть звертатися до органу місцевого самоврядування або військової адміністрації щодо встановлення відповідної ставки для пошкодженого об’єкта.
Такі рішення набирають чинності з дня їх офіційного оприлюднення, якщо не встановлено пізніший строк.
Головне управління ДПС у Полтавській області


